





Страховая выплата: отмена отказного решения в апелляции
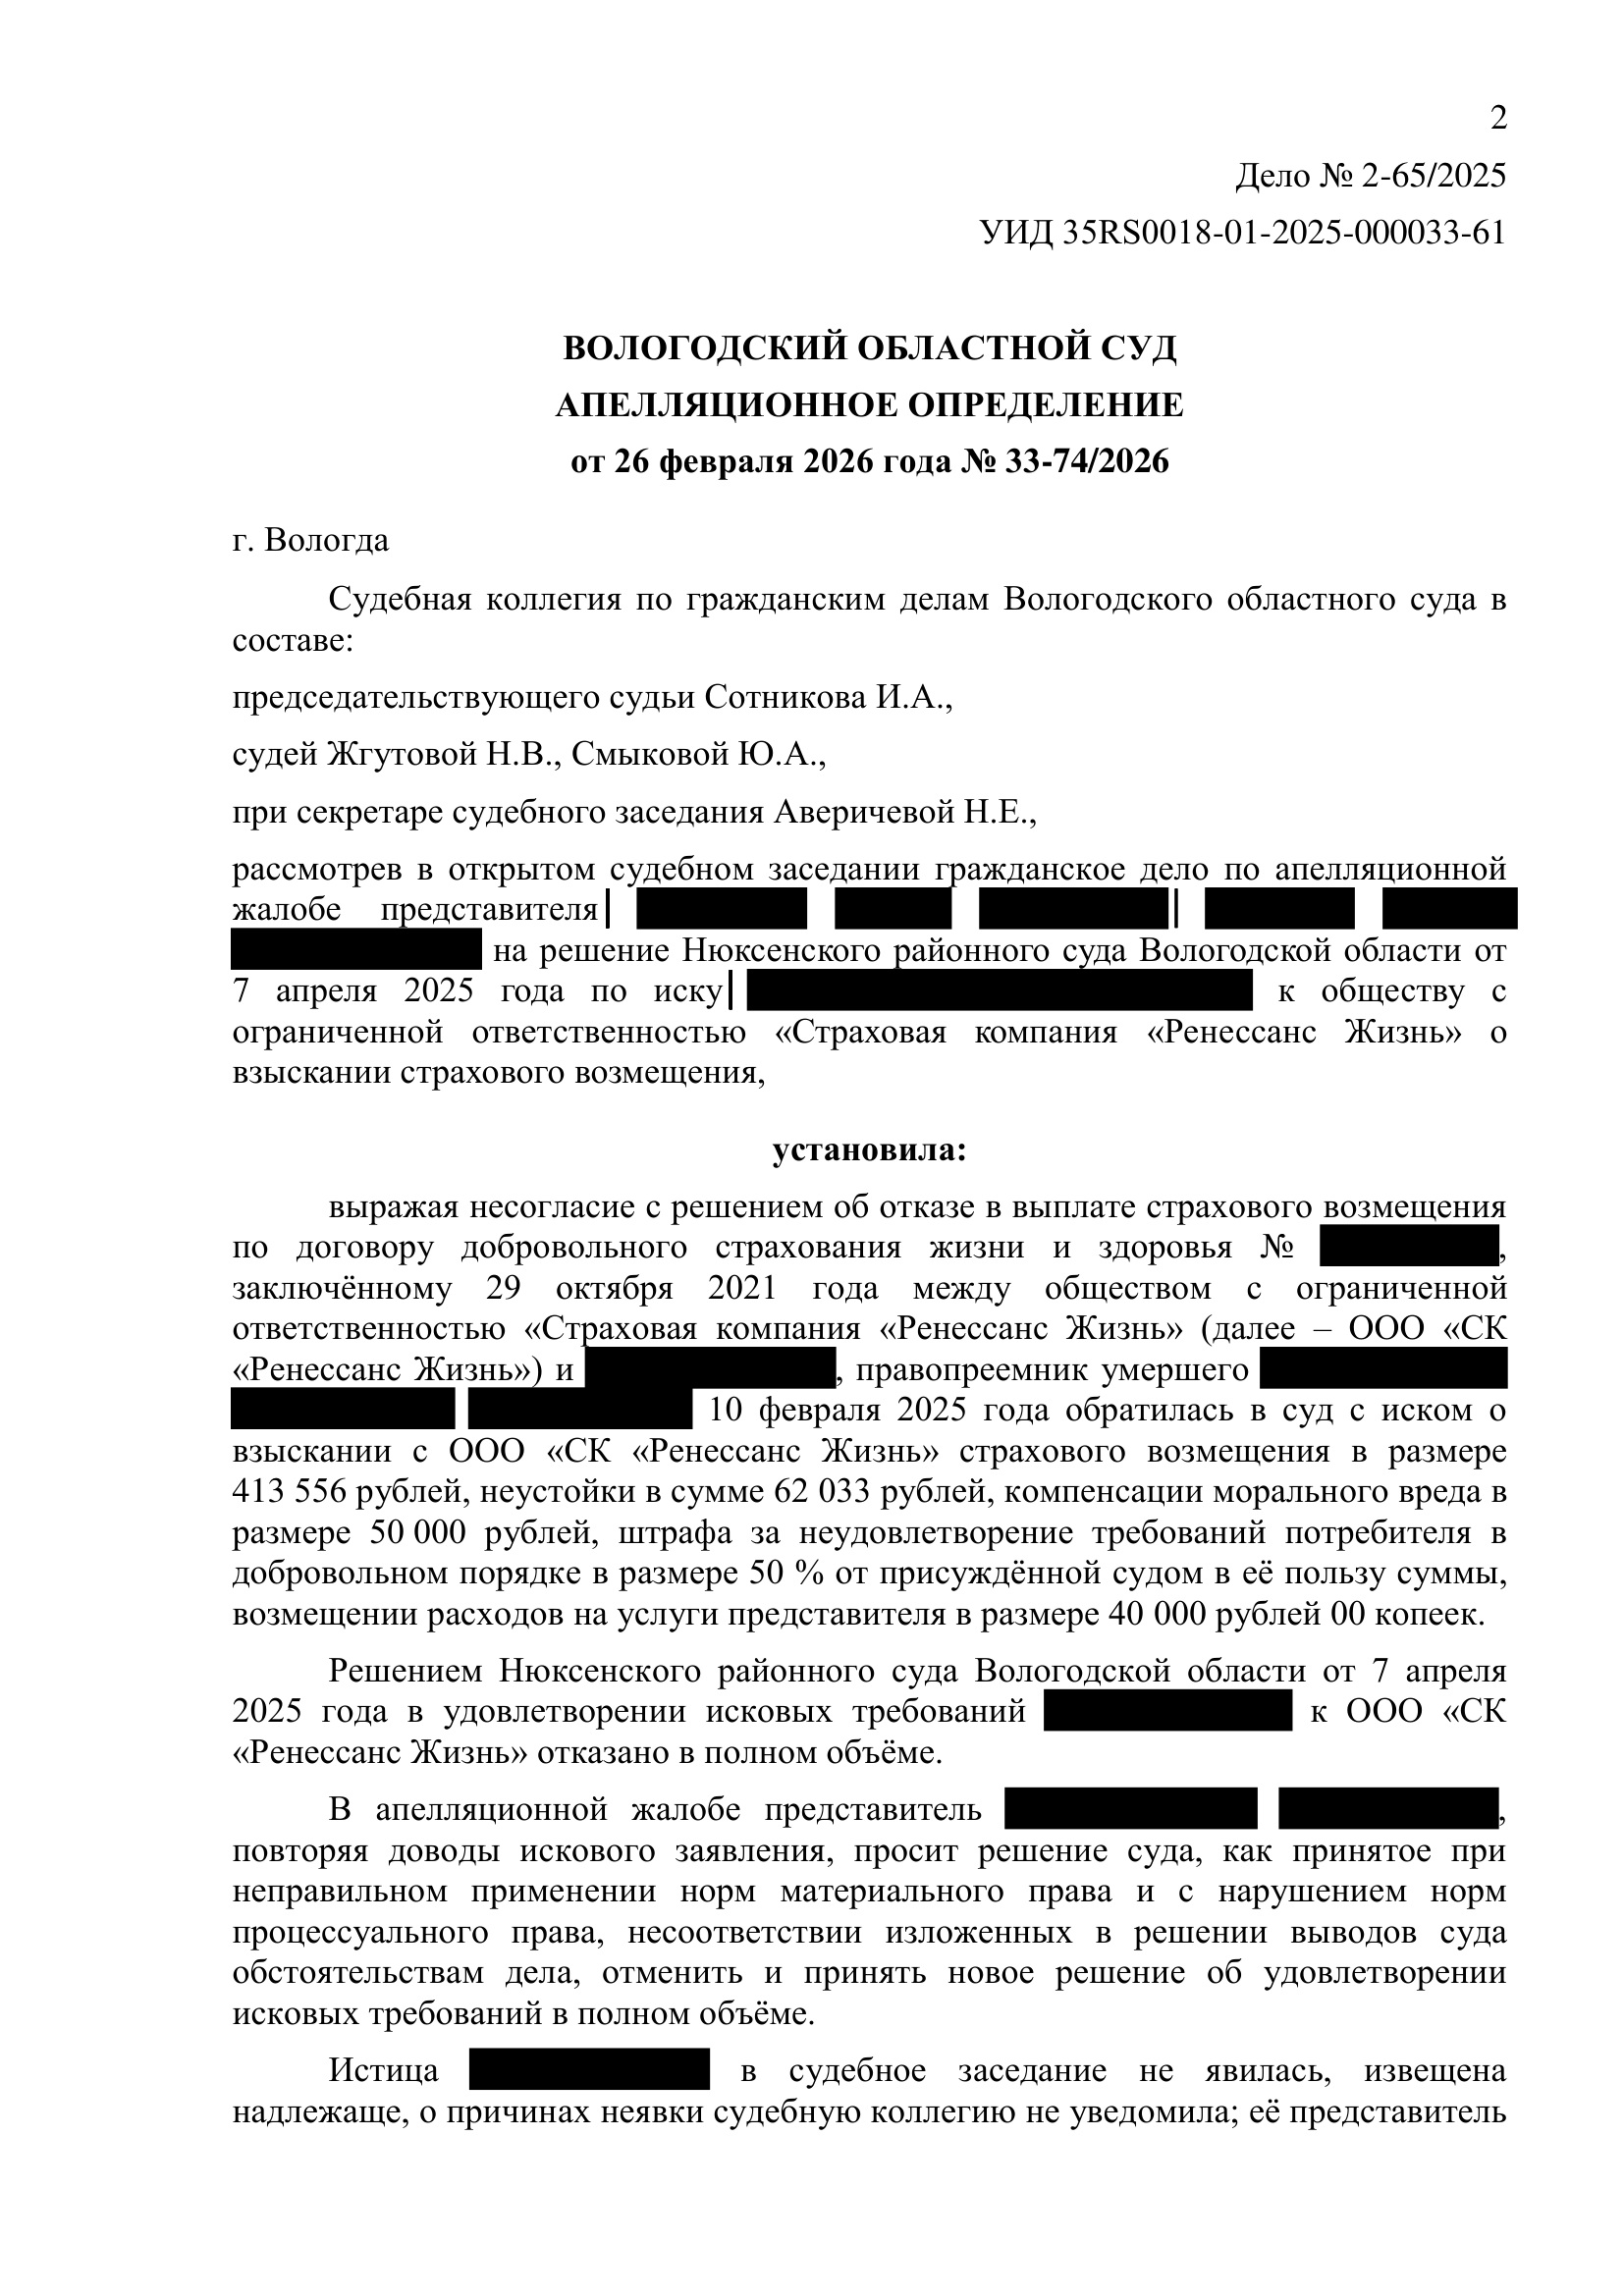
Вологодский областной суд определением от 26 февраля 2026 года № 33-74/2026 отменил решение Нюксенского районного суда от 7 апреля 2025 года по делу № 2-65/2025. Интересы истицы представлял юрист Цветков Алексей Александрович.
Суть спора
29 октября 2021 года заёмщик заключил с ООО «СК «Ренессанс Жизнь» договор страхования по программе «Актив+». Страховая сумма составляла 413 556 рублей, премия — 62 033 рубля.
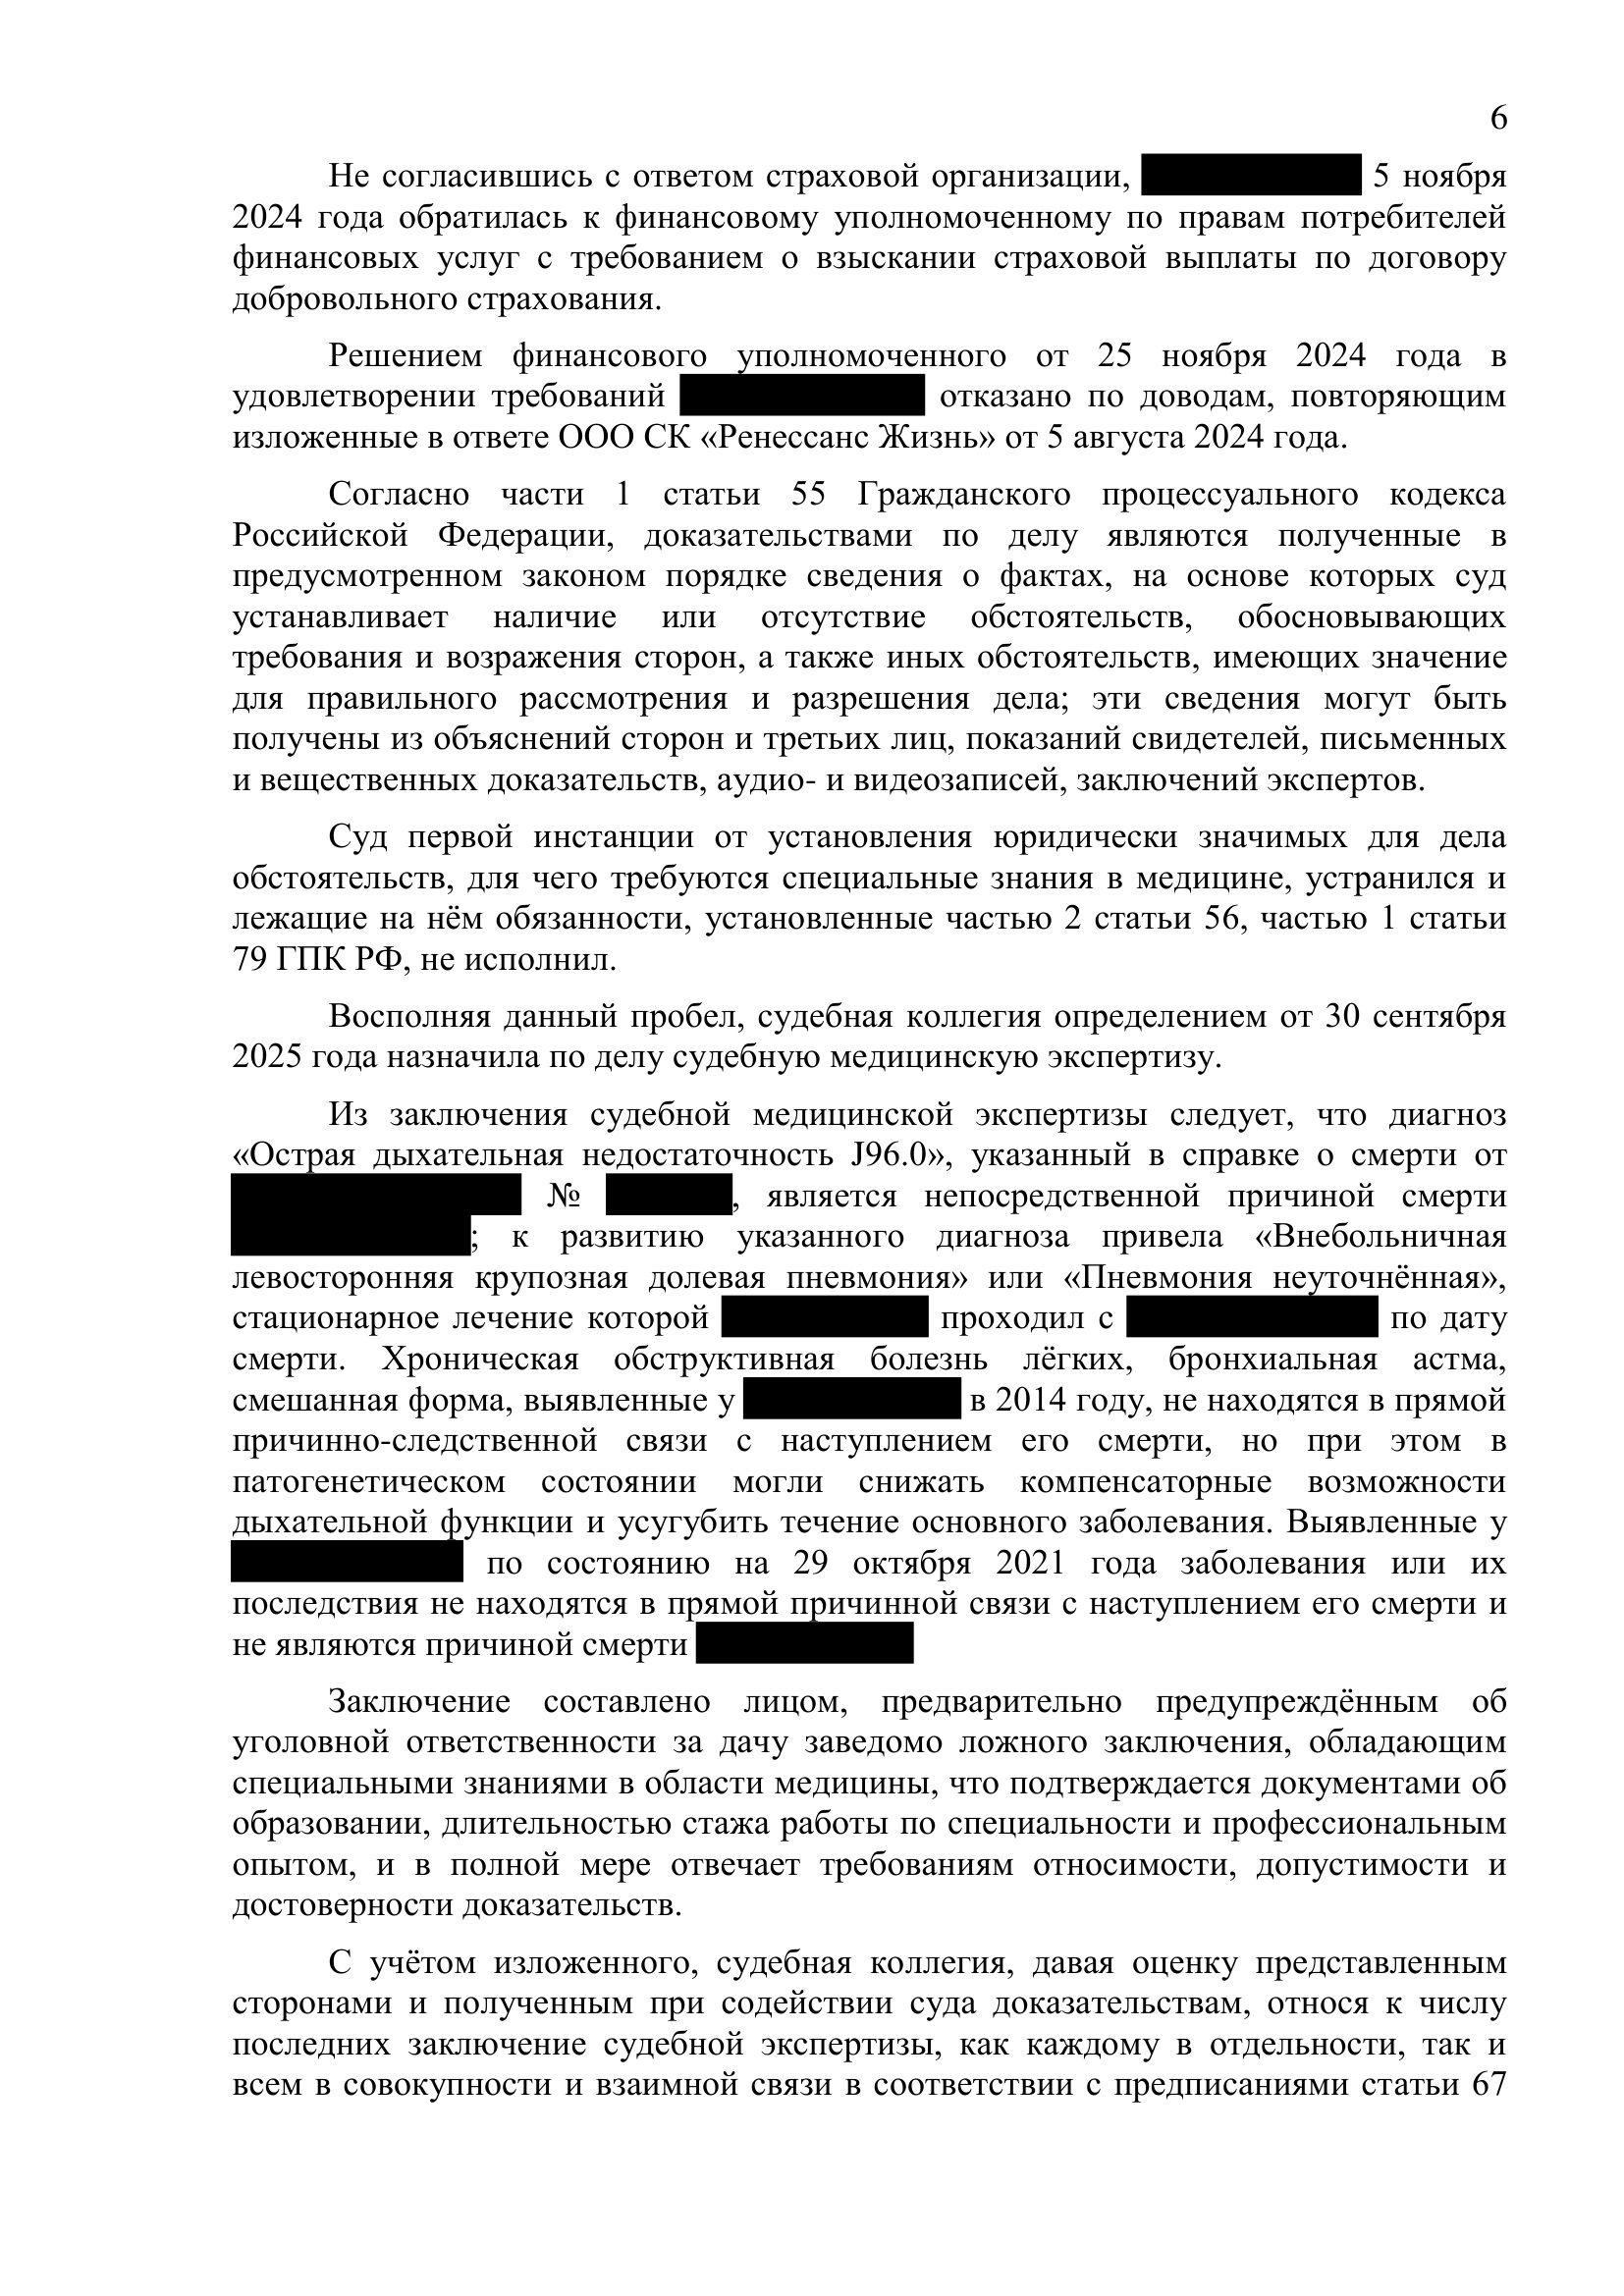
После смерти заёмщика 6 мая 2024 года его супруга, единственная принявшая наследство, потребовала выплату. Страховщик отказал 5 августа 2024 года, сославшись на заболевания, существовавшие до заключения договора. Финансовый уполномоченный 25 ноября 2024 года также отказал в удовлетворении обращения. Первая судебная инстанция поддержала страховщика.
Что было выявлено при изучении документов
Решающим стал вопрос о причине смерти. Наличие хронической болезни до страхования само по себе не подтверждало, что смерть наступила вследствие именно этого заболевания. Требовалось сопоставить условия страхования с медицинскими документами и установить причинную связь с привлечением специальных знаний.
Какая правовая стратегия была выбрана
Истица потребовала исполнения договора: страховой выплаты, неустойки, компенсации морального вреда, потребительского штрафа и судебных расходов.
Цветков А.А. подал апелляционную жалобу, указав на неправильное применение права и несоответствие выводов суда обстоятельствам дела. В заседании он поддержал жалобу и отдельно подчеркнул значение установленной экспертизой причины смерти.
Почему выбранный способ защиты был правильным
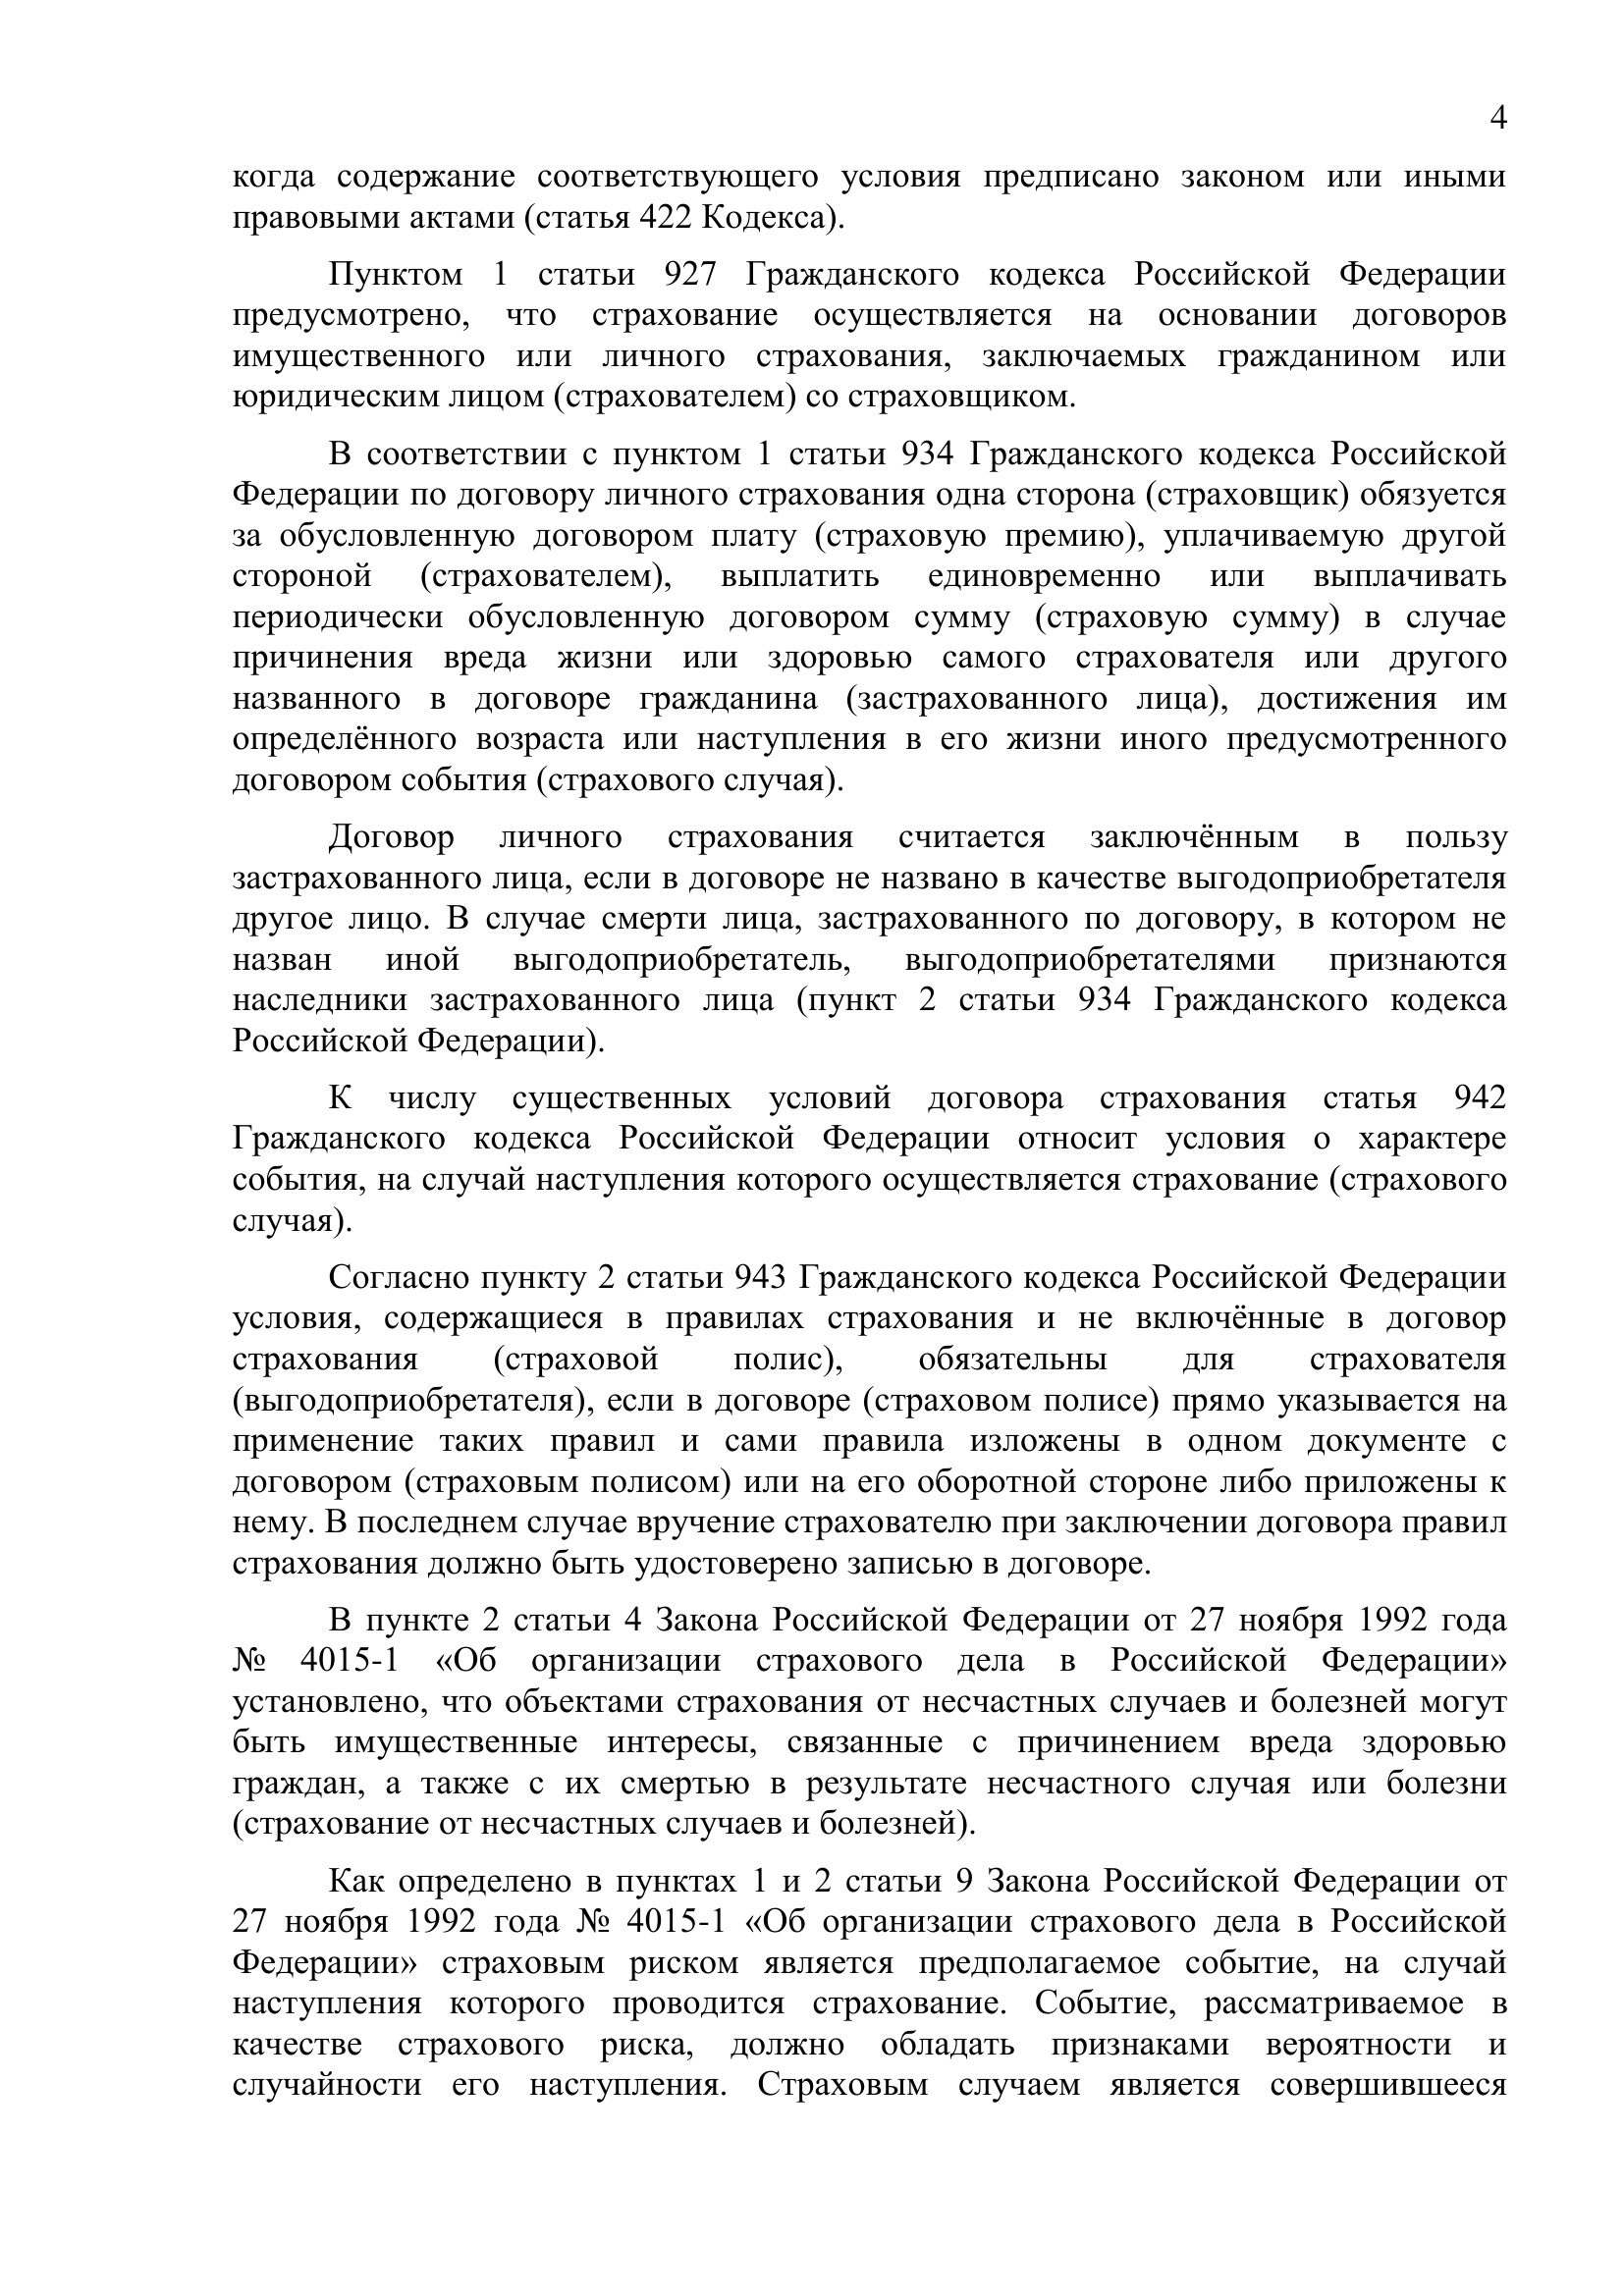
Нарушение состояло в неисполнении действующего договора личного страхования. Требование выплаты со страховщика восстанавливало имущественное право истицы. Основанием служила статья 934 Гражданского кодекса Российской Федерации; страховой риск определялся договором с учётом статей 942 и 943 этого Кодекса.
Истице требовалось подтвердить договор, наступление предусмотренного события и право на выплату. Страховщику — обосновать применение договорного исключения. Спор о медицинской причинности нельзя было разрешить исключительно на основании мнения ответчика. Апелляция указала на неисполнение первой инстанцией требований части 2 статьи 56 и части 1 статьи 79 Гражданского процессуального кодекса Российской Федерации.
Как была сформирована доказательственная позиция
Значение имели полисные условия, документы о смерти, наследственные документы и судебная медицинская экспертиза, назначенная апелляцией 30 сентября 2025 года.
Эксперт установил: непосредственной причиной смерти стала острая дыхательная недостаточность, к которой привела пневмония. Ранее выявленные заболевания могли усугублять течение основного заболевания, но не находились в прямой причинной связи со смертью. Этот вывод устранил основу возражений страховщика.
Что установил суд
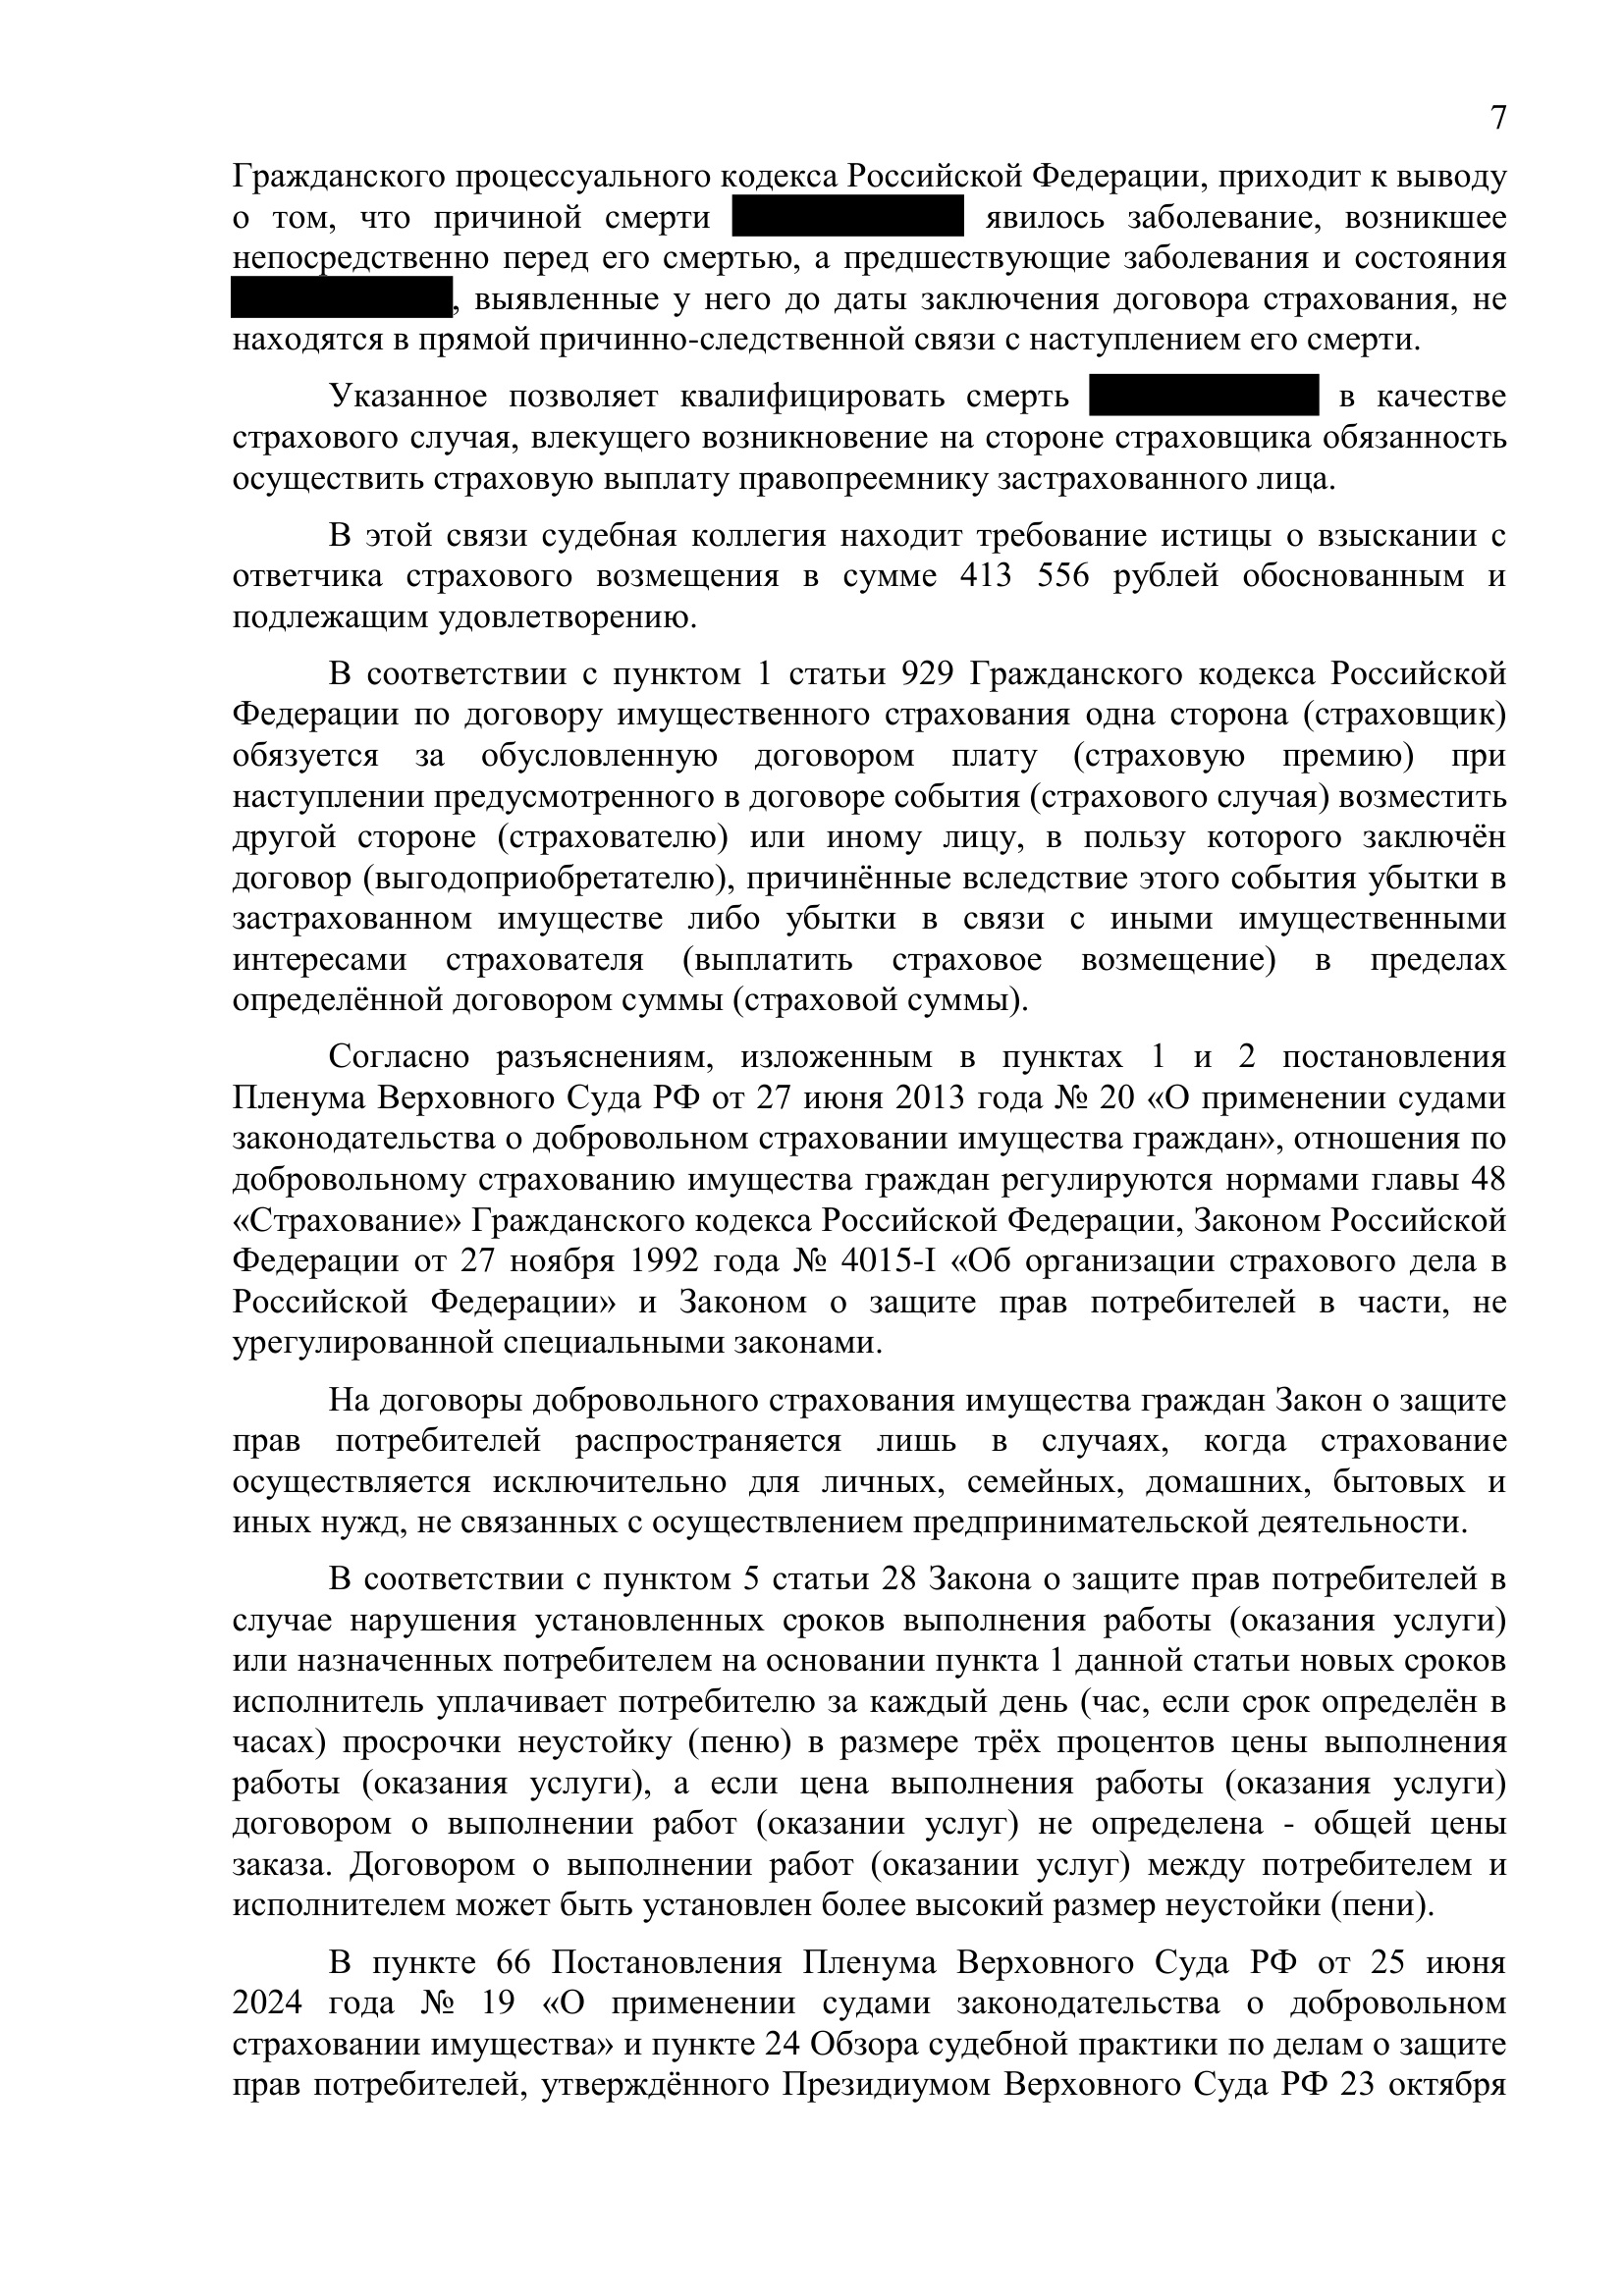
Апелляция признала смерть страховым случаем и удовлетворила требования. Неустойка взыскана в пределах страховой премии. Заявленные 50 000 рублей компенсации морального вреда суд признал соразмерными страданиям истицы.
Результат дела
| Вид взыскания | Сумма |
|---|---|
| Страховое возмещение | 413 556 руб. |
| Неустойка | 62 033 руб. |
| Компенсация морального вреда | 50 000 руб. |
| Потребительский штраф | 262 794,50 руб. |
| Судебные расходы | 133 000 руб. |
| Всего присуждено | 921 383,50 руб. |
Расходы включают 40 000 рублей за представителя, 90 000 рублей за экспертизу и 3 000 рублей государственной пошлины. Отклонённых или оставленных без рассмотрения требований в акте не указано. Сведения о фактическом получении денег отсутствуют.
Экспертное мнение о выбранном способе защиты
Сильной стороной позиции стало соединение договорного требования с доказательством страхового случая. Мотивировка апелляции подтверждает эффективность этой конструкции. Суд также учёл объём процессуальных документов и участие Цветкова А.А. в заседаниях, возместив расходы на представителя полностью. При этом экспертиза назначена судом: акт не позволяет приписывать инициативу её назначения конкретному участнику.
Комментарий представителя Цветкова А.А.
«В этом деле принципиально важно было разграничить наличие хронического заболевания и доказанную причину смерти. В апелляции я поддержал требование об отмене отказного решения и обратил внимание на экспертное заключение. Оно показало, почему ссылка страховщика на предшествующие болезни не исключала выплату. Правовая позиция получила подтверждение в новом решении».
Практические выводы
- Проверяйте, подтверждена ли причинная связь, на которую ссылается страховщик.
- Медицинские вопросы требуют специальных знаний и надлежащих доказательств.
- Прохождение досудебного порядка и обоснованная апелляция имеют самостоятельное значение для защиты права.